副業は住民税で会社にバレるのか。気になるところですが、「普通徴収を選べば絶対に知られない」とは言えません。最初に確認したいのは、副業先から受け取るお金が給与なのか、ブログやストックフォトなどの給与以外の所得なのかです。この違いで、住民税の納め方について確認する内容が変わります。
私も副業を始める前は、住民税や20万円以下の扱いが気になりました。ただ、副業を続けるうえでは、本業の信用を壊してまで収入を増やすものではないと考えています。税金、会社ルール、記録管理を分ける方が、何を確認できていて、何がまだ不明なのかを整理しやすいです。
この記事では、普通徴収の対象と限界、会社へ届く通知、所得税と住民税の申告の違いを整理します。自治体へ相談するときの質問例も用意しました。2026年10月10日に確認した公式案内をもとにした一般的な確認手順であり、個別の申告要否や所得区分を決めるものではありません。自分の条件は、対象年度の案内と担当窓口で照合してください。
普通徴収の前に、副業が給与かを分ける
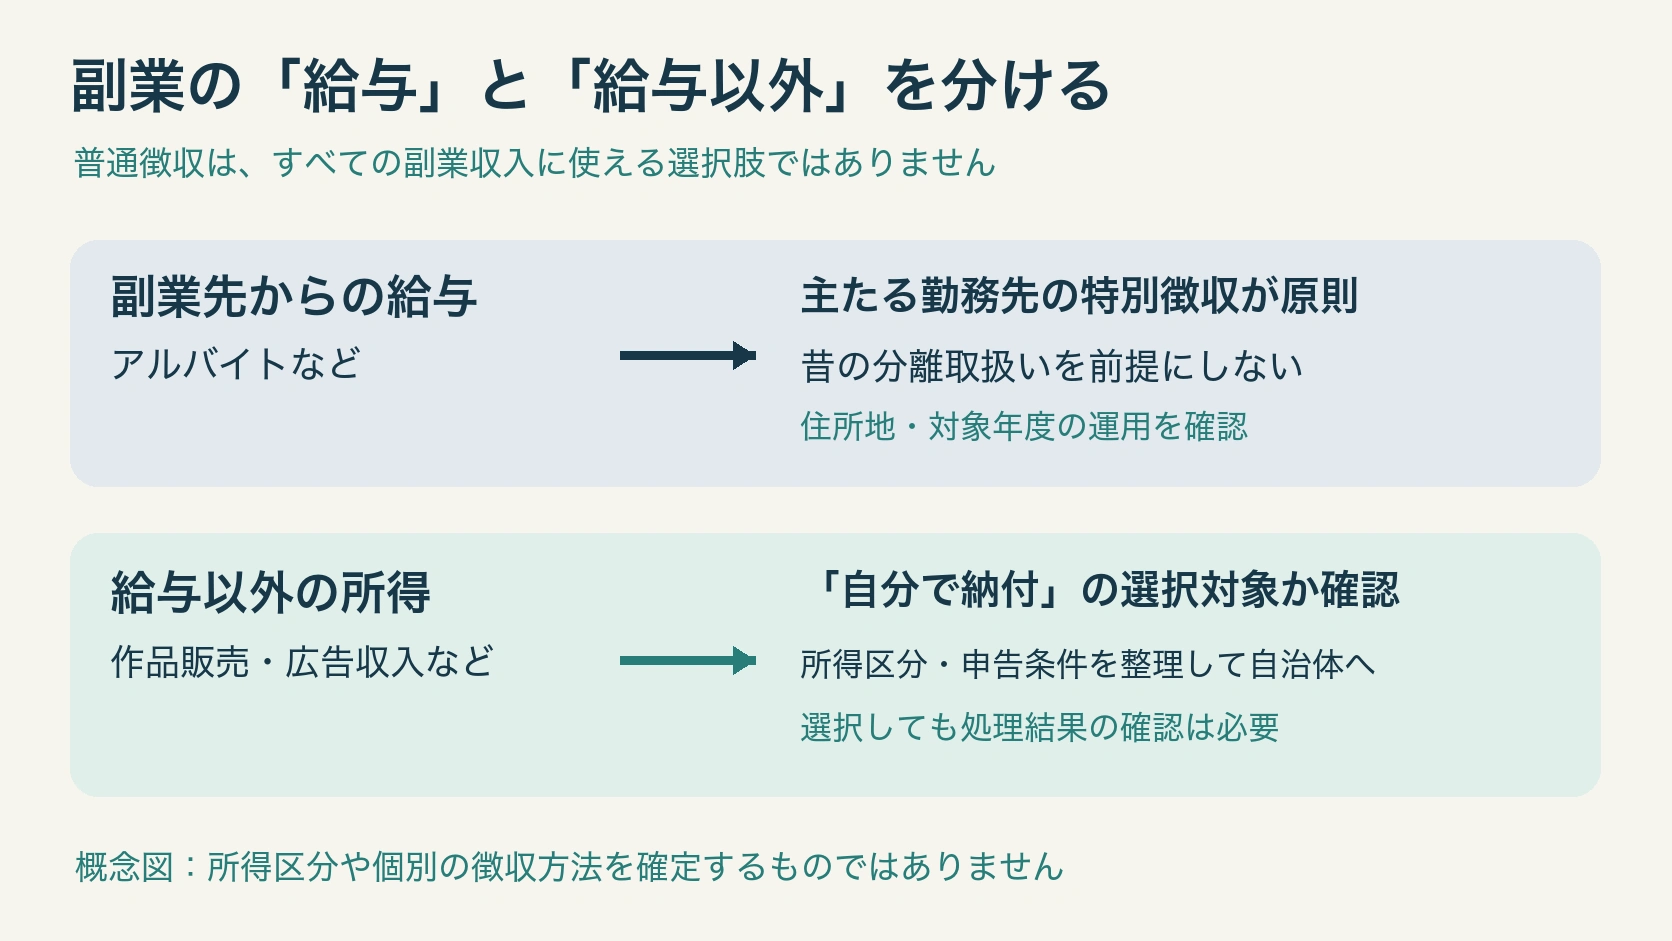
特別徴収は勤務先が給与から住民税を差し引いて納める方法、普通徴収は本人が納付書などで納める方法です。「副業」という呼び方だけで、どちらになるかは決まりません。副業先で雇用され、給与として受け取る場合と、作品販売や広告収入などで給与以外の所得が生じる場合を先に分けます。
国税庁の作成コーナーでは、給与以外の一定の所得に対する住民税について、給与からの天引きか自分で納付かを選ぶ項目があります。一方、給与・公的年金等の所得だけの場合などは、原則として徴収方法を選択できません。副業先のアルバイト給与まで、同じ欄で自由に分離できると考えないことが大切です。公的年金には年齢による扱いもあるため、ここでは通常の会社員の副業を中心に説明します。
次の比較図は、納付方法を確定する図ではなく、相談の入口を分けるためのものです。上の給与と、下の給与以外の所得を混ぜずに見てください。契約や支払明細で受け取り方を確かめ、所得区分に迷う場合は税務署・税理士などへ確認します。
ブログ、note、ストックフォトの収益を、すべて一律に雑所得と決めつける必要もありません。活動実態などによる区分の判断と、住民税の徴収方法の相談は別の確認です。この記事では、事業所得か雑所得かの判定基準や、赤字の扱いまで広げず、「給与か、給与以外かを確認してから窓口へ進む」ところを出発点にします。
国税庁の住民税等に関する事項の入力案内でも、徴収方法の問い合わせ先は都道府県や市区町村とされています。入力欄が出ないときは、自己流で所得区分を変更して欄を出すのではなく、まず入力した所得の種類と、その年分の画面案内を照合しましょう。
副業先の給与は、古い普通徴収の情報に注意
ネット上には、副業先の給与も普通徴収に分けられたという過去の情報が残っています。ただ、昔できたことが、現在も自分の自治体でできるとは限りません。自治体名だけでなく、所得が発生した年と、課税される年度を合わせて確認したいところです。
具体例として、中野区は令和8年度の住民税、つまり令和7年中の所得に対する課税から、2か所以上の給与に係る住民税を主たる勤務先で特別徴収すると案内しています。以前の取扱いを変更し、「自分で納付」を選んでも給与から生じる税額は分離しないという説明です。これは中野区の対象年度を示した例であり、全国で同じ年に変更されたという意味ではありません。
日野市も、2026年10月1日更新のFAQで、副業分の給与に対する税額は普通徴収に分けられず、主たる給与の支払者から特別徴収すると明記しています。少なくとも、「副業だから自分で納付を選べる」という前提で仕事を増やすのは避けたいです。
確認するときは、「副業をしています」だけで終わらせず、「本業と別の勤務先から給与を受けています。対象年度に、その給与に対応する住民税を分けて納付できる取扱いはありますか」と質問します。事業や作品販売の収入とは分けて伝えると、窓口の説明と自分の状況がかみ合いやすくなります。
確認した公式案内は、中野区の徴収方法の説明と日野市の副業給与に関するFAQです。自分の住所地でも、最新の案内を確かめてください。過去の申告画面の画像や、別の市での体験談だけでは判断しない方がよいと思います。
会社への通知と、知られる可能性は分けて考える
住民税が増えたら、会社に副業の種類や金額がすべて伝わるのでしょうか。ここでは、勤務先が納付管理のために受け取る通知と、本人が受け取る通知を区別します。給与から差し引く税額が見えることと、所得の内訳が見えることは同じではありません。
前述の中野区の説明では、勤務先向けの特別徴収義務者用通知には天引きする税額が記載され、所得の種類や金額、控除の内訳は記載されません。本人用には内訳がありますが、圧着シートなどで保護して送付されます。「税額通知が届く=副業の内訳が会社へそのまま届く」とまでは言えないことが分かります。
一方、これを「絶対に副業を知られない」という保証へ読み替えるのも無理があります。税額について質問される可能性まで、この説明がなくすわけではありません。また、本人用の通知を自分から見せたり、SNSに仕事の内容を書いたり、知人に話したりすることは、通知の保護とは別の話です。知られる確率や、税額がいくら増えたら気づかれるかを一律の数字で示すことはできません。
私が分けておきたいのは、税金を正しく申告することと、会社の副業ルールを確認することです。普通徴収になったから副業申請が不要になるわけではありません。就業規則の届出・許可の条件、競業、秘密保持、本業への影響を確認する必要は残ります。会社ごとの判断を税金の入力欄で置き換えないようにします。
会社ルールから先に整理したい場合は、会社員が副業を始める前に確認することへ進んでください。ここでは会社へ隠すための手順ではなく、自分がどの義務を確認すべきかを整理します。説明できる記録と、無理なく続けられる働き方を整える方が、本業との関係も考えやすくなります。
20万円以下でも、住民税の確認は残る
「副業20万円以下なら申告しなくてよい」は、すべての税金とすべての会社員に使える結論ではありません。まず所得税の確定申告の話なのか、住民税の申告の話なのかを分けます。所得税の申告不要の条件を満たしても、それだけで住民税の申告まで不要とは判断できません。
国税庁は、給与を1か所から受け、全部が源泉徴収の対象となる場合、給与・退職所得以外の所得の合計が20万円を超える人などを確定申告が必要な対象として示しています。給与収入が2,000万円を超える場合など、別の条件もあります。2か所以上の給与を受ける場合は、年末調整されなかった給与の収入金額を含む別の判定になるため、作品販売の所得の計算だけを当てはめないでください。
給与以外の副業について、売上と所得を混同しないことも必要です。たとえば、仮に売上が25万円、必要経費に該当すると確認した支出が8万円なら、その副業の所得は17万円という計算になります。これは説明用の例で、本人の実績でも、17万円なら必ず申告不要という判定でもありません。ほかの対象所得があれば合計し、支出のすべてを無条件に経費へ入れないことが前提です。
さらに、申告不要の条件を満たす人でも、医療費控除などのために所得税の確定申告をする場合は、20万円以下の所得も併せて申告する必要があります。「還付を受ける部分だけ申告して、副業の所得は省く」という扱いにはなりません。国税庁の給与所得者の申告要否と申告不要の場合の質疑応答で確認できます。
横浜市は、給与以外の所得が20万円以下で所得税の確定申告をしない人も、住民税の申告が必要と案内しています。自分の住所地でも、所得税の申告をするかどうかを伝えたうえで確認してください。入口となる横浜市の住民税申告FAQのような公式案内を探すと、税目の違いを整理しやすいです。20万円の詳しい条件は、下の関連記事に分けています。

自治体へ相談するときは、対象年と所得の種類を伝える
「会社にバレませんか」だけを質問しても、税務窓口では会社の判断やSNSの行動まで答えられません。相談を具体的にするには、対象年の所得、給与か給与以外か、所得税の確定申告をする予定か、知りたい徴収方法を順に伝えます。未確定な金額は、見込みであると明示してください。
たとえば給与以外の収益なら、「本業は給与です。対象年に作品販売の収入があり、所得区分と申告要否を確認中です。住民税の申告が必要な場合の提出方法と、その所得に係る税額を自分で納付する希望の記載方法を教えてください」と相談できます。確定申告する予定なら、その情報も付け加えます。窓口へ送る前に、自治体名と対象年を埋めてください。
次の経路図は、申告をする人としない人で確認先が分かれ、その後に住民税の納付方法を照合する構造です。単純な「20万円で左右に分ける」図にはしていません。申告要否を先に判断し、その結果と所得の種類を自治体へ伝える流れを確認できます。
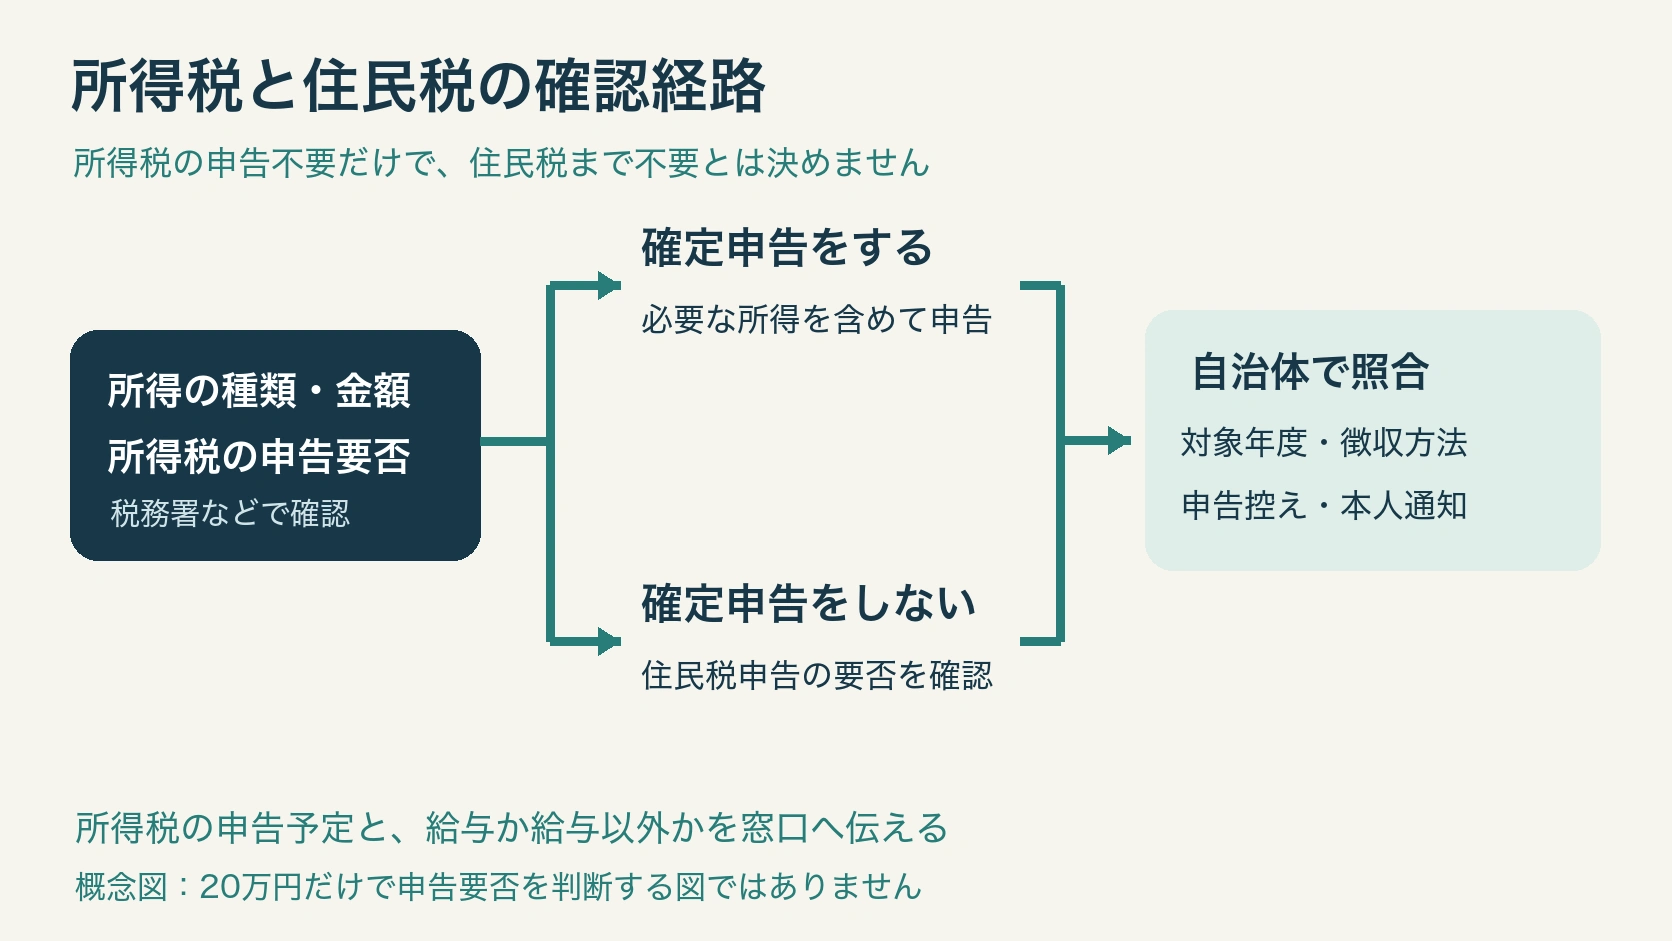
回答を聞いたら、「給与以外の所得なら必ず普通徴収ですか」と一歩進めて確認します。前述の中野区では、所得と追加した控除などの関係から普通徴収の税額が生じず、全体が特別徴収となる場合も示しています。自分の申告条件によるため、チェック欄を選んだ事実だけで処理結果を断定しないことが必要です。
記録には、確認日、窓口、対象年・年度、伝えた所得の種類、回答、まだ未確定の条件を残します。申告したら控えと受付結果を保存し、後で届いた本人用の通知と見比べてください。希望した方法と違う、税額の説明が分からないという場合は、申告控えを用意して自治体へ問い合わせます。入力を終えることと、処理結果の確認を分けておくと、行き違いを見つけやすくなります。
収益の記録と会社ルールを、税金とは別に整える
普通徴収にできるか分かっても、売上や経費の記録がなくなってよいわけではありません。私が副業で残したいのは、売上履歴、入金明細、支出の証拠、作業メモ、確認した公式案内です。副業が小さいうちから置き場所を決めておく方が、後から過去分を探す負担を減らせると考えています。
特に販売サイトを使う副業では、売上の記録と口座への振込を同じものと扱わないようにします。サイトの明細、手数料、入金履歴を対応させ、取引の内容をたどれる状態にします。年度末に口座の入金だけを足して完成とする前に、不足している明細がないかを確認してください。収入・経費をどの時点で計上するかに迷う場合は、記録を持って相談する方が具体的です。
お金の動きを分けたい場合は、副業用口座の分け方と管理方法も参考になります。口座を分けることは記録を追いやすくする工夫で、住民税の徴収方法や会社への届出を決める手続きではありません。道具を整えたことと、税務・会社の条件を確認したことを混同しないようにします。
会社の規則についても、見た日付と届出の条件を残します。本業の時間や設備を副業に使わない、競合や取引先との関係を確認する、疲労で勤務に影響が出るなら作業を減らす。税金と別の管理項目として置いておくと、「納税は済んだから問題ない」という思い込みを防げます。個別の税額より先に、本業と両立できる状態かを見直したいです。
ストックフォトを選ぶときの会社ルールは、次の記事で扱っています。このページは住民税の確認の入口、関連記事は副業を実施する条件という役割で読み分けてください。
まずは、給与かどうかと確認先を決める
副業と住民税の不安は、普通徴収のチェック欄だけでは解決しません。副業先の給与は、給与以外の所得と同じように分けて納付できるとは限らず、過去の自治体運用を現在へそのまま当てはめることもできません。まず所得の種類、対象年と課税年度、所得税の申告予定を整理してください。
そのうえで、住民税の申告要否と徴収方法は自治体へ、所得区分や所得税の判断は税務署・税理士などへ確認します。会社へ届く税額と、所得の内訳も区別し、「絶対に知られない」という保証を探すより、自分が説明できる状態をつくる方が現実的です。
今日できることは、支払明細を一つ開き、給与かどうかを確かめ、対象年と質問をメモすることです。税金、会社ルール、記録管理のうち、まだ確認していない箱を一つずつ埋める。本業の信用を守りながら続けるために、私はこの順番で考えたいと思っています。