住宅ローンの返済予定表は、最初から最後まで数字を追わなくても読めます。まず対象の契約と日付を確かめ、次に一回分の返済額を元金と利息へ分け、返済後の残高を見る。この順なら、「今月いくら出ていくか」と「借金がいくら減るか」を混ぜずに確認できます。
毎月の引き落としが同じでも、元金と利息の内訳まで同じとは限りません。反対に、残高だけを見て返済を急ぐと、教育費や住宅の維持費に使う現金を減らしすぎることもあります。PlusLogでは住宅ローンを月々の余白と手元資金から考えてきました。その判断の前に、自分の表のどの数字を使うかをそろえておきたいです。
この記事では、銀行の公式案内を確認し、説明用に作った一行の例で表の読み方を整理します。数値は私の契約や支払実績ではありません。ボーナス返済や夫婦で借りる場合の見落とし、予定と実績の違い、分からないときに銀行へ伝える内容まで扱います。借り換えや繰り上げ返済を決める前に、まず現在地を読み取るための記事です。
最初に、誰の契約でいつの表かを見る
表を開いたら、金額より先に名義、借入先、対象契約、作成日や適用期間を確認します。同じ銀行で複数の借り入れがある場合や、夫婦それぞれが借りている場合、別契約の数字を読んでも計算自体は合ってしまいます。氏名だけでなく、契約を区別できる情報も照合してください。
次に見るのは、適用金利、返済方式、今回読む返済日です。「契約当初の金利」と「その行に適用する金利」を同じものと考えないようにします。古いPDFを保存してあるなら、現在の契約照会や銀行からの案内と比べ、どの期間を確認する資料なのかを決めます。
入手方法や表示の位置も銀行ごとに違います。たとえば横浜銀行の返済予定表の案内では、電子交付と書面交付に分けて見方を説明しています。自分の銀行でも「ローン残高が見える画面」と「返済予定表を開く場所」が同じとは限りません。残高しか見つからないときは、画面名を含めて確認すると話を進めやすくなります。
最初のメモは「対象契約・表の作成日・確認する返済日」の三つで十分です。最新版と分からない表を使って、今月の引き落としとの差を問題にしないこと。新旧の資料を残す場合も、保存日だけで区別せず、適用期間が分かる名前を付けておくと後から照合できます。
一行を、返済額・元金・利息・残高へ分ける
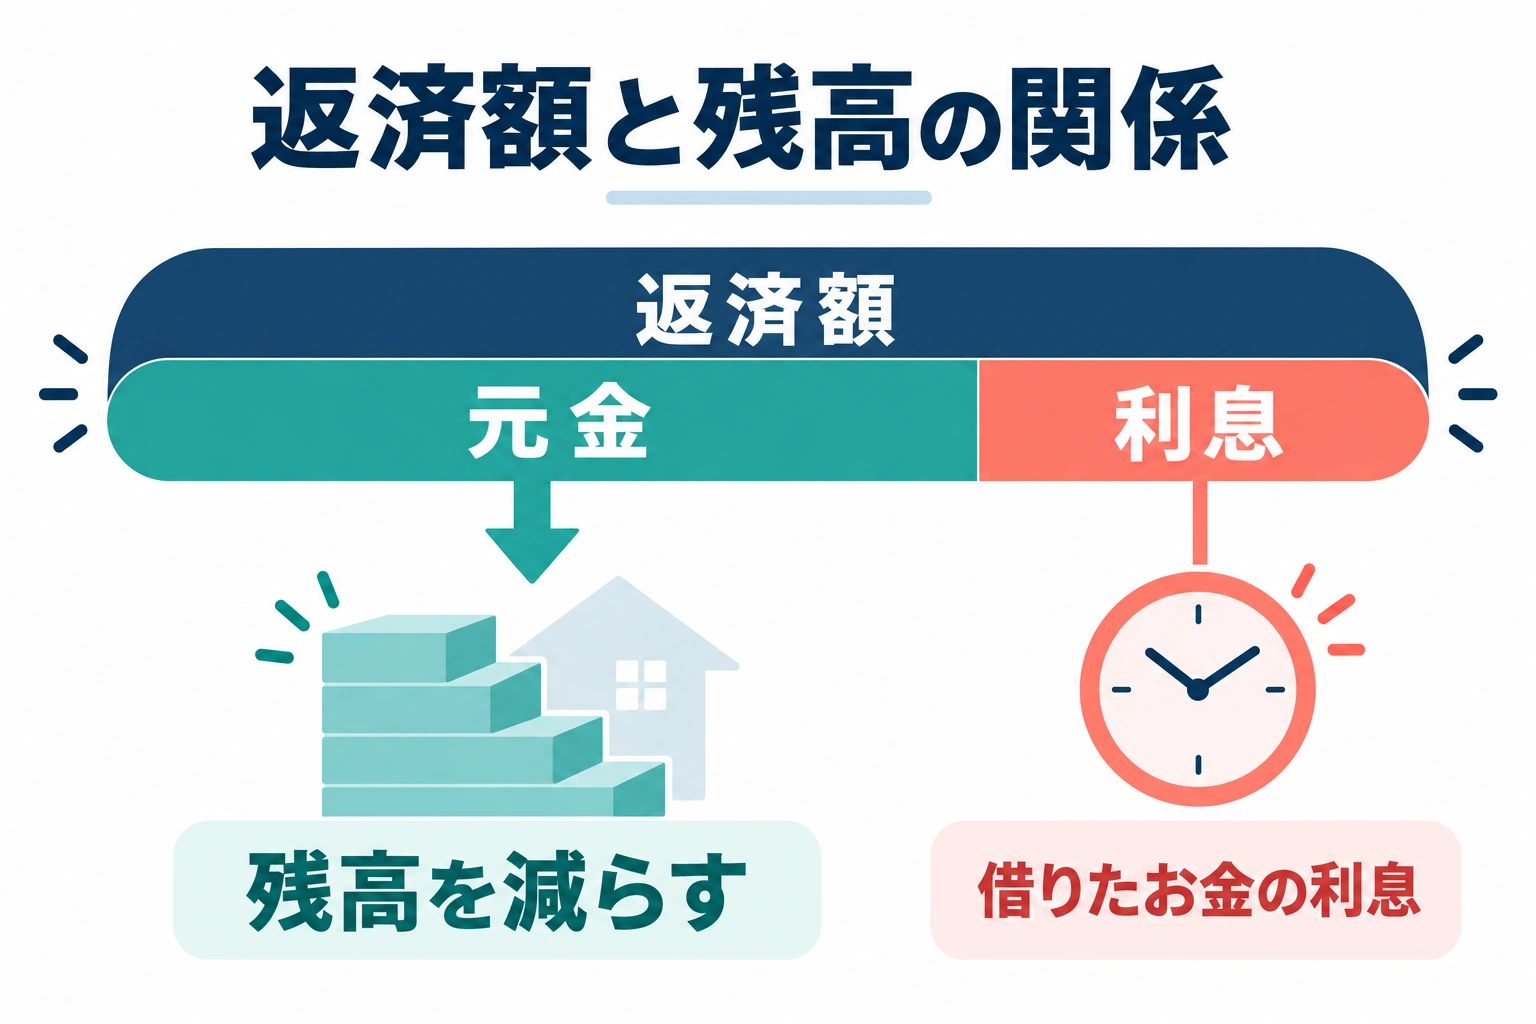
返済額は家計から出るお金、元金は借りたお金の返済に回る部分、利息は借りていることに対して支払う部分です。返済後残高は、その返済を終えた後に残る元金を表します。通常の元金と利息だけで構成される一回分なら、返済額は元金と利息の合計です。
この区別がないと、毎月10万円払ったから借金も10万円減った、と読み違えてしまいます。返済額の中に利息が含まれるなら、元金の減少は支払額より小さくなります。下の図は金額を示すものではなく、二つのお金の行き先を分けた関係図です。
説明用に、返済前の元金残高3,000万円、今回の元金6万円、利息4万円という一行を作りました。毎回の返済額は10万円、返済後残高は2,994万円です。特定の金利や返済期間を再現した試算ではなく、表の列を読み合わせるために置いた数値です。
| 説明用の項目 | 金額 | 照合する関係 |
|---|---|---|
| 返済前の元金残高 | 30,000,000円 | 今回返済する前の基準 |
| 今回の元金 | 60,000円 | 借金の減少分 |
| 今回の利息 | 40,000円 | 元金の減少に加えない |
| 今回の返済額 | 100,000円 | 60,000+40,000 |
| 返済後残高 | 29,940,000円 | 30,000,000-60,000 |
この例では、足し算で支払額、引き算で残高を確かめています。前の行と比べるなら、同じ契約の連続する返済で、間に繰り上げ返済などの変更がないことが前提です。残高の差が元金欄と合わなくても、すぐ誤りと決めず、返済前か返済後か、別枠や変更が入っていないかを先に見ます。
欄名だけで判断しないことも大切です。三井住友銀行の借入明細照会ヘルプには、元金均等返済の画面上の「毎回返済額」欄は元金分のみで、実際の元金と利息を合わせた額は返済予定明細表で確認する、という注意があります。自分の画面にも注記があれば、その定義を優先してください。
返済額が同じでも、元金の減り方は変わる
引き落とし額が変わっていなければ、家計の支出は同じに見えます。でも、元金の減少まで同じとは限りません。先ほどの例と比較するため、返済額10万円は同じで、元金5万円、利息5万円という別の条件を置きます。これは隣り合う二か月の予測ではありません。
元金6万円・利息4万円なら借金は6万円減ります。元金5万円・利息5万円なら減るのは5万円です。返済前残高を同じ3,000万円とした比較では、返済後残高はそれぞれ2,994万円と2,995万円。支出は同額でも、減少した元金には1万円の差が出ます。
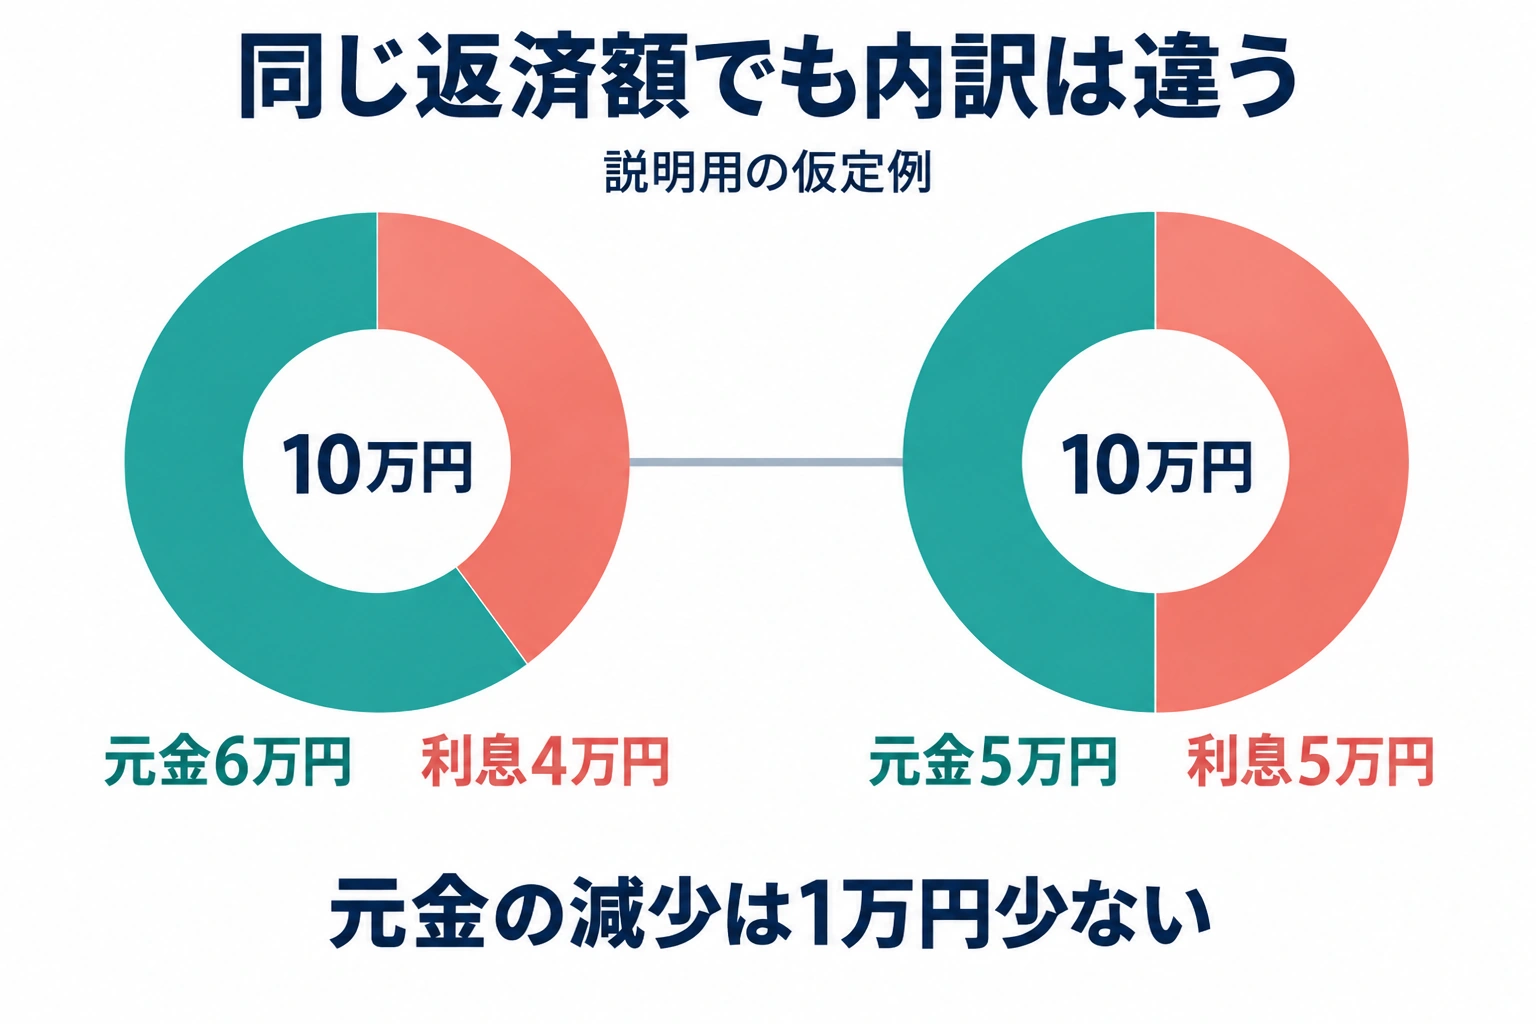
図の二つの条件は、内訳の違いだけを見せる仮定例です。実際にこの差が出る金利や時期を示してはいません。自分の予定表で比べるときは、毎月の返済額だけを転記せず、適用金利、元金、利息も同じ行から拾います。表の表示が万円単位なら、端数のある円単位の明細と混ぜないようにします。
変動金利の商品には、金利見直しと返済額見直しが別の時期に動くものがあります。ただし、その扱いは共通ではありません。十六銀行の変動金利の説明のように、自分の借入先が示す仕組みを確認します。「支払額が変わらない」という一点だけで、金利変更の影響がないと判断しないためです。
5年ルールや125%ルールの有無と時期は、変動金利の返済額がいつ上がるかで整理しています。今回は制度の比較より、手元の行の内訳を読むことが中心です。返済方式そのものを選び直す場合は、元利均等・元金均等の比較も別に確認します。
ボーナス分と別契約を、二重に足さない
ボーナス返済があると、毎月分と増額分が別の行や上下段に表示されることがあります。横浜銀行の公式案内でも、毎月分とボーナス分の返済金額・残高を分けて説明しています。自分の表で「ボーナス月の金額」が増額分だけなのか、毎月分を含んだ合計なのかを見ます。
たとえば、説明用に毎月分10万円、増額分15万円とします。15万円が追加部分なら、その月のローン支出は25万円です。一方、表の25万円がすでに合計を表すなら、そこへ10万円をもう一度足してはいけません。ここは数字の大小から推測せず、列の定義や注記で判断してください。
残高も同じです。毎月返済分とボーナス返済分が分かれているとき、一方だけを家計表へ写すと借金を少なく見積もります。反対に、合計残高へ内訳残高をもう一度足せば過大になります。転記先には「契約全体の残高」なのか「毎月分の残高」なのかを書き添え、数字と意味を一組で残します。
夫婦でそれぞれ住宅ローンを契約している場合は、まず各契約の表を別々に読みます。家計の返済支出を見るときに合計しても、片方の残高をもう片方の表から読み取れるわけではありません。借入先や返済日が違えば、同じ基準日へそろえられるかも確認が必要です。連帯債務など契約の形が違う場合に、単純に人数で割って自分の残高としないようにします。
家計用の合計と、契約ごとの記録を分ける。この一手間があると、銀行へ質問するときは対象契約の数字、家族で支出を考えるときは合計というように使い分けられます。返済予定表を一枚の家計簿として扱わず、どの範囲を示す資料かを残すことが先です。
予定表だけで、引き落とし完了や税の証明を判断しない
返済予定表の行は、返済する予定を表すものです。そこに返済日と金額が載っていることと、口座から実際に引き落とされたことは分けます。支払済みか確かめたいなら、対象日の口座明細や銀行の返済履歴を確認します。予定表の残高を、無条件に今日の実績残高として写さないようにします。
比べる日は「予定の返済日」「口座に記録された日」「照会画面の基準日」です。残高を照会したのが返済前か後かで、同じ月でも見える額は異なり得ます。差が出たら、日付をそろえ、次に繰り上げ返済や条件変更の反映を確認します。未反映か計算誤りかを、手元の表だけで決めつける必要はありません。
先々の行が載っていても、将来の条件まで確定した証拠にはしません。変動金利や固定期間終了後の条件、途中の繰り上げ返済などにより、予定が変わる場合があります。今の表を保存したうえで、変更後の予定をどこで確認できるか、銀行の案内を見ます。再発行や郵送の有無は一律ではありません。
また、住宅ローン控除で使う年末残高証明書などとは用途が違います。SBI新生銀行の返済予定表の解説でも、両者の違いと、手続きによって必要な書類・情報が異なることが案内されています。申告に必要なものをそろえる場面では、予定表で代用できると考えず、提出先の案内を確認してください。
返済予定表は「これからの支出と元金を読む資料」、口座明細は「実際の出入りを確認する資料」と分けておくと、同じ残高という言葉にも振り回されにくくなります。用途が違う書類を一つの数字で置き換えないことが、照合の出発点です。
分からない箇所は、一行を指定して銀行へ聞く
数字が合わないときは、「返済予定表が分からない」より、どの契約のどの返済日で、何と何が合わないかを伝える方が確認しやすくなります。問い合わせ前に全期間を計算し直す必要はありません。まず一回分へ絞ります。
- 対象の契約と、見ている書類・画面の名称
- 表の作成日や適用期間、確認したい返済日
- 返済額・元金・利息・返済後残高の各欄
- 比較した口座明細の日付と金額
- 直近の繰り上げ返済や契約変更の有無
質問は、「この欄は元金だけですか、利息込みですか」「ボーナス月の表示は追加額ですか、合計額ですか」「この残高は何日の返済後ですか」のように、欄の意味を確認する形にします。正しい意味が分かってから、差の理由を確認します。表の読み違いと返済の反映状況を同時に推測しないためです。
資料を家族や相談先へ共有するときも、契約番号、氏名、住所、口座番号が載っていないかを確かめます。公開のSNSへ表全体を上げて質問する必要はありません。銀行へ送る場合は、銀行が案内する正規の連絡手段を使い、必要な範囲を伝えます。
読み取れた数字は、返済額だけを家計の支出へ、残高は基準日付きの負債記録へ写します。利息をもう一度支出へ足すと、返済額に含まれる分を二重計上してしまいます。元金と利息を分けた管理もできますが、支出合計に戻したときに同じ返済額になるようにします。
借り換えを考える段階へ進むなら、現在の残高、残り期間、金利、返済方式をそろえてから比較します。金利差だけで動かず、費用や手元現金も含める考え方は、次の記事で確認できます。
一回分が読めたら、家計の余白へ戻す
返済予定表で最初に確かめたいのは、全期間の利息総額より、自分が見ている一行の意味です。対象契約と日付をそろえ、元金と利息を足して返済額を読み、元金の減少と返済後残高をつなぐ。ボーナス分や別契約は、どこまで合計に含まれているかを確かめます。
同じ金額を払っていても、借金の減り方まで同じとは限りません。だからといって、残高を減らすことだけを急ぐ必要もありません。今月の支出を理解できたら、教育費や住宅の維持費、急な出費に残す現金と合わせて、無理のない返済を考える材料にします。
今日できるのは、現在の表を一つ開いて、一回分を口座明細と照合することです。意味が分からない欄があれば、その一行を指定して銀行へ確認します。返済方式そのものの違いを整理したい場合は、元利均等と元金均等の比較へ進んでください。